
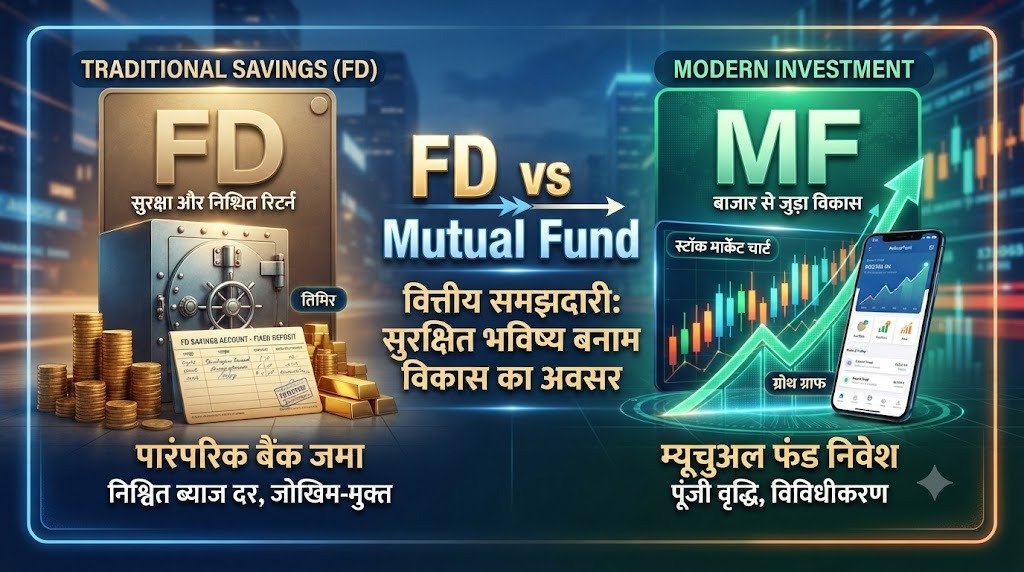
आज के समय में हर इंसान के इहे चाहत होला कि ओकर पइसा सुरक्षित रहे आ बढ़िया रिटर्न भी मिले। मुदा जब निवेश (Investment) करे के बारी आवेला, तs सबसे पहिले दुगो नाम सामने आवेला— फिक्स्ड डिपॉजिट (FD) आ म्यूचुअल फंड (Mutual Fund)।
पुरान पीढ़ी के लोग आजो आँख मूँद के FD पर भरोसा करेले, जबकि नया जमाना के युवा आ समझदार लोग म्यूचुअल फंड के जादू समझ चुकल बाड़े। अगर रउआ भी असमंजस में बानी कि पइसाकहाँ लगावल जाव, तs इ लेख सिर्फ रउआ खातिर बा। इहाँ हमार कोशिश रही कि एकदम सरल, ठेठ भोजपुरी भाषा में दुनुओ के कच्चा-चिट्ठा खोल के रख दिया जाव, ताकि कवनो कन्फ्यूजन ना बचे।
1. फिक्स्ड डिपॉजिट (FD) कइसे काम करेला? (FD Ki Puri Kahani)
फिक्स्ड डिपॉजिट, जिके आम बोलचाल में FD कहल जाला, निवेश के सबसे पुरान आ सुरक्षित तरीका हवे। इ एक प्रकार के बचत खाता नियर होला, जवना में रउआ एगो निश्चित समय (जैसे 1 साल, 3 साल, 5 साल या ओकरा से बेसी) खातिर एकमुश्त (Lumpsum) पइसा जमा कs दीला।
FD के मुख्य बातें:
- निश्चित ब्याज (Fixed Interest): बैंक पहिले से तय कर देला कि रउआ जेतना पइसा जमा करत बानी, ओकरा पर साल के अंत में कतना प्रतिशत ब्याज मिली। इ ब्याज दर बाजार के उतार-चढ़ाव से प्रभावित ना होला।
- शून्य जोखिम (Zero Market Risk): FD में रिस्क ना के बराबर होला। बैंक दिवालिया ना होखे तs रउआ पइसा 100% सुरक्षित बा। DICGC (RBI के बीमा योजना) के तहत भी 5 लाख तक के डिपॉजिट पर सुरक्षा मिलेला।
- ब्याज भुगतान के विकल्प: FD में रउआ ब्याज हर महीना, तिमाही (Quarterly), छमाही या फिर मेच्योरिटी के समय एकसाथ ले सकत बानी।
⚠️ नुकसान: FD के सबसे बड़ा घाटा इ बा कि इहाँ रिटर्न कम मिलेला (आमतौर पर 6% से 7.5% सालाना)। आज के समय में जेतना तेजी से महँगाई (Inflation) बढ़ रहल बा, ओकरा हिसाब से FD के रिटर्न कई बेर बहुत कम पड़ जाला।
2. म्यूचुअल फंड (Mutual Fund) कइसे काम करेला? (Mutual Fund Ka Jadoo)
अब बात कर Paji, म्यूचुअल फंड के। इ कोनो जादुई डिब्बा नियर नइखे, बल्कि एगो सिस्टम हवे। इहाँ बहुत सारा लोगन से छोट-छोट पइसा जोड़ के एगो बहुत बड़ फंड बनावल जाला। इ पूरा फंड के देखरेख एगो प्रोफेशनल आदमी करेला, जकरा के फंड मैनेजर कहल जाला।
म्यूचुअल फंड कइसे काम करेला?
- पूलिंग ऑफ मनी: लाखों निवेशकों का पइसा एक जगह इकट्ठा होला।
- विविधता (Diversification): फंड मैनेजर इ पइसा के सिर्फ एगो कंपनी में ना लगा के, बल्कि देश के 50 या 100 गो अलग-अलग बढ़िया कंपनियों (टाटा, रिलायंस, इंफोसिस वगैरह) के शेयर में, सरकारी बॉन्ड में, आ डिबेंचर में बाँट के निवेश करेला। एहसे रिस्क बहुत कम हो जाला।
- निवेश के तरीका: इहाँ रउआ दूगो तरीका से पइसा डाल सकत बानी—
- SIP (Systematic Investment Plan): हर महिना थोड़ा-थोड़ा पइसा (जैसे ₹500, ₹1000 या उससे अधिक)।
- Lumpsum: एगो बार में बड़ अमाउंट डाल दिहल।
म्यूचुअल फंड के फायदा:
- बेहतर रिटर्न: अगर लम्बा समय खातिर निवेश कइल जाव, तs म्यूचुअल फंड औसतन 12% से 15% या ओकरा से बेसी तक के रिटर्न आसानी से दे सकेला।
- कंपाउंडिंग की ताकत (Power of Compounding): इहाँ रउआ पइसा पर पइसा मिलेला, जवना से कुछ सालन में पइसा रॉकेट के रफ्तार से बढ़े लाग्ला।
⚠️ जोखिम: म्यूचुअल फंड बाजार के अधीन होला (Market Linked)। एहसे इहाँ गारंटी नइखे कि हर साल फायदा ही होई। कभी-कभी बाजार गिरे पर पइसा कम भी हो सकेला।

3. म्यूचुअल फंड आ FD में असल अंतर का बा? (Direct Comparison Table)
दुनू के दूध के दूध आ पानी के पानी करे खातिर इहाँ एगो छोटहन सारणी (Table) दिहल गईल बा, जवना से रउआ चुटकी में समझ जाब:
| विशेषता (Features) | फिक्स्ड डिपॉजिट (FD) | म्यूचुअल फंड (Mutual Fund) |
| सुरक्षा (Safety) | एकदम सुरक्षित, सरकार आ बैंक के गारंटी। | बाजार के अधीन (Market Risk रहेला)। |
| औसत रिटर्न (Returns) | कम (लगभग 6% – 7.5% सालाना)। | बेसी (लगभग 12% – 15% या अधिक)। |
| महँगाई से मुकाबला | कमजोर (कई बेर रिटर्न महँगाई से हार जाला)। | मजबूत (महँगाई के आसानी से हरा देला)। |
| लिक्विडिटी (पइसा निकासी) | बीच में निकालब तs पेनाल्टी लागी। | कभीओ निकाल सकत बानी (कुछ फंड छोड़ के)। |
| न्यूनतम निवेश राशि | ₹1,000 से शुरुआत हो सकेला। | SIP के जरिए मात्र ₹500 महीना से शुरुआत। |
4. अगर दुनुओ में एक साथ पइसा डालल जाव, तs कवन पहिले आ बढ़िया रिटर्न दी?
कल्पना करीं कि रउआ लगे ₹1,00,000 (एक लाख रुपया) बा आ रउआ ओकरा के दुनुओ जगह (50-50 हजार या दोनों में अलग-अलग) लगा दिहनी, तs का होई?
- शुरुआत के दिनन में:
- FD वाला पइसा बैंक में जाते सुरक्षित हो जाई आ ओकरा पर रोज के हिसाब से ब्याज जुड़े लगी। रउआ चैन के नींद सोइब कि हमार पइसा घटी ना।
- म्यूचुअल फंड वाला पइसा जब बाजार में जाई, तs हो सकेला कि पहिला महीना बाजार गिर जाए आ रउआ ₹50,000 घट के ₹48,000 दिखे लगे। इहाँ थोड़ा दिल मजबूत रखे के पड़ी।
- 3 से 5 साल या ओकरा से ऊपर के समय में:
- FD में ओही ₹50,000 के बढ़ के लगभग ₹65,000 से ₹70,000 होई (कंपाउंडिंग कम गति से होई)।
- म्यूचुअल फंड में अगर बढ़िया फंड चुनल गइल बा, तs ओही ₹50,000 के वैल्यू बढ़ के ₹90,000 से ₹1,00,000 या ओकरा से बहुत ऊपर पहुँच सकेला।
नतीजा: कम समय (1 साल से कम) खातिर FD बढ़िया बा, मुदा लम्बा समय (5 साल या उससे अधिक) में म्यूचुअल फंड बाजी मार ली आ सबसे बढ़िया रिटर्न दी।
5. खाता खोले खातिर का-का कागजात (Documents) चाही?
अब जब रउआ मन बना चुकल बानी कि कहाँ निवेश करे के बा, तs जान लीं कि खाता खोले खातिर का-का सामान (डॉक्यूमेंट) चाही:
FD खाता खोले खातिर जरूरी कागजात:
- पैन कार्ड (PAN Card): टीडीएस (TDS) से बचे आ पहचान खातिर जरूरी।
- पहचान पत्र: आधार कार्ड, वोटर आईडी, या ड्राइविंग लाइसेंस।
- पता के प्रमाण (Address Proof): आधार कार्ड या बिजली/पानी के बिल।
- पासपोर्ट साइज फोटो: 2 गो फोटो।
- बैंक खाता: अगर पहिले से सेविंग अकाउंट बा, तs काम अउरी आसान हो जाई।
म्यूचुअल फंड खाता खोले खातिर जरूरी कागजात (KYC):
- पैन कार्ड (PAN Card): इसके बिना म्यूचुअल फंड में निवेश असंभव बा।
- आधार कार्ड: पहचान आ एड्रेस प्रूफ दुनुओ खातिर।
- बैंक खाता विवरण: कैंसिल चेक (Cancelled Cheque) या बैंक स्टेटमेंट, जहवाँ से पइसा कटी आ रिटर्न आई।
- डिजिटल सिग्नेचर / फोटो: ऑनलाइन KYC करते वक्त फोटो आ हस्ताक्षर अपलोड करे के पड़ेला।
6. निष्कर्ष: रउआ का करे के चाहिए? (Final Advice)
भाई-भतीजा, निवेश के एगो बहुत पुरान आ बढ़िया नियम बा— “सगरे अंडा एगो टोकरी में मत राखीं।” (Don’t put all your eggs in one basket)।
- अगर रउआ इमरजेंसी फंड (Emergency Fund) बनावत बानी, जवना के जरूरत कवनो बेरा पड़ सकेला, तs आँख मूँद के FD में पइसा राखीं।
- मुदा अगर रउआ बचन के पढ़ाई, घर बनवावे, गाड़ी खरीदे या रिटायरमेंट खातिर लम्बा समय के प्लानिंग करत बानी, तs म्यूचुअल फंड (SIP) से बढ़िया दुनिया में कुछूओ नइखे।
दुनू के मिलाजुला के चलब, तs जिंदगी एकदम छकाचकित रही!
कवनो अउरी सवाल होखे या कोनो खास कैलकुलेशन समझे के होखे, तs हमार भाई, बेहिचक पूछीं!